
فرمول محاسبه سود اقساط وام چیست؟

خرید اقساطی کالا فرصتی را برای افراد مختلف به وجود میآورد که بدون پرداخت یکجای مبلغ سفارش، محصولات مورد نیاز خود را خریداری کنند و مبلغ نهایی را در بازههای زمانی مشخص بپردازند. اما، پیش از برخورداری از تسهیلات خرید اقساطی، باید میزان سود، مبلغ هر قسط و مجموع بازپرداخت مشخص شوند. محاسبه اقساط وام به عواملی مانند مبلغ اعتبار دریافتی، نرخ سود سالانه، تعداد ماههای بازپرداخت و هزینههای جانبی بستگی دارد. در ادامه به فرمول محاسبه اقساط وام میپردازیم.
فرمول محاسبه اقساط وام چگونه است؟
از روشهای مرسوم برای محاسبه اقساط تسهیلات میتوان به «اقساط مساوی» یا «بازپرداخت با مانده بدهی کاهشی» اشاره کرد. در این روش، مبلغ پرداختی ماهانه ثابت بوده، اما سهم سود و اصل بدهی در هر قسط متغیر است. فرمول محاسبه اقساط وام به شکل زیر است:
مبلغ قسط = (P × r × (1+r)^n) ÷ ((1+r)^n - 1)
در این فرمول،
- p: مبلغ اصلی وام
- r: نرخ سود ماهانه
- n: تعداد کل اقساط
برای محاسبه نرخ ماهانه، باید نرخ سود سالانه را بر ۱۲۰۰ تقسیم کنید. مثلاً، اگر نرخ سود سالانه ۲۳ درصد باشد، نرخ ماهانه حدود ۱٫۹۱۶ درصد خواهد بود. البته این فرمول برای تسهیلاتی اهمیت دارد که با روش اقساط مساوی محاسبه میشوند و احتمالاً با شیوۀ محاسبۀ بعضی از اعتباردهندگان متفاوت باشد.
نحوه محاسبه اقساط وام بانکی
برای درک بهتر نحوه محاسبه اقساط وام، تصور کنید فردی برای خرید گوشی موبایل ۱۰۰ میلیون تومان تسهیلات مالی با نرخ سود سالانه ۲۳ درصد و بازپرداخت ۱۲ ماهه دریافت کرده است.
ابتدا نرخ سود ماهانه محاسبه میشود که برابر با ۲۳ تقسیم بر ۱۲۰۰ است. سپس مبلغ وام، نرخ ماهانه و تعداد اقساط در فرمول قرار میگیرند. با این محاسبات، مبلغ هر قسط حدود ۹ میلیون و ۴۰۷ هزار تومان خواهد بود.
در نتیجه، مجموع پرداختی طی یک سال به حدود ۱۱۲ میلیون و ۹۱۵ هزار تومان میرسد. سود تقریبی نیز حدود ۱۲ میلیون و ۹۱۵ هزار تومان خواهد بود.
محاسبه اقساط وام بانکی چه تفاوتی با اعتبار خرید دارد؟
در محاسبه اقساط وام بانکی باید به دو مورد مهم نوع تسهیلات و شیوه بازپرداخت توجه داشت. بعضی از تأمینکنندگان مالی برای خرید، تسهیلات وام با بازپرداخت چندماهه را ارائه میکنند؛ اما گروهی دیگر اعتبار خرید کوتاهمدت را در اختیار مشتری قرار میدهند.
در مقابل، تسهیلات مالی بلندمدت عموماً نرخ سود و برنامه بازپرداخت مشخصی دارند. به همین دلیل، نمیتوان فرمول ثابتی را برای تمام روشهای خرید اقساطی به کار برد. مبلغ نهایی باید بر اساس شرایط اعتباردهنده، قرارداد، کارمزد و تعداد اقساط محاسبه شود.
محاسبه سود و اقساط وام با ماشین حساب
برای سرعت دادن به فرآیند محاسبه سود و اقساط وام میتوان از ماشین حسابهای آنلاینی که برای این منظور طراحی شدهاند استفاده کنید. استفاده از این ابزار در مواقعی مانند زمان مشاهدۀ بلک فرایدی ساعت مچی که نیاز به بررسی دقیق و سریع قبل از خرید دارید، میتواند بسیار کاربردی و مفید باشد. در این ابزارها معمولاً سه دادۀ اصلی از جمله مبلغ تسهیلات، نرخ سود سالانه و مدت بازپرداخت را وارد میکنید و آنها پس از محاسبه، نتیجه را به شکل مبلغ قسط ماهانه، سود کل و مجموع بازپرداخت ارائه میکنند.
یک محاسبه گر اقساط وام به خریداران اجازه میدهد که چندین پیشنهاد مالی را با هم مقایسه کنند و قبل از ثبت درخواست اعتبار، میزان تعهد مالی خود را بسنجند. هرچند نباید فراموش کرد که محاسبات آنلاین عموماً هزینههایی همچون کارمزد تشکیل پرونده، بیمه یا سایر مبالغ قراردادی را در نظر نمیگیرند؛ بنابراین، مبلغ نهایی قابل پرداخت را باید با اطلاعات ارائه شده از طرف اعتباردهنده مطابقت داد.
چگونه اقساط وام را محاسبه کنیم و سود نهایی خرید را بسنجیم؟
برای پاسخ به این سؤال که چگونه اقساط وام را محاسبه کنیم؟ ابتدا باید مبلغ اعتبار موجود را مشخص کنید. پس از آن نرخ سود، تعداد ماههای بازپرداخت و هزینههای احتمالی را بررسی کنید.
نکات مهم در محاسبه
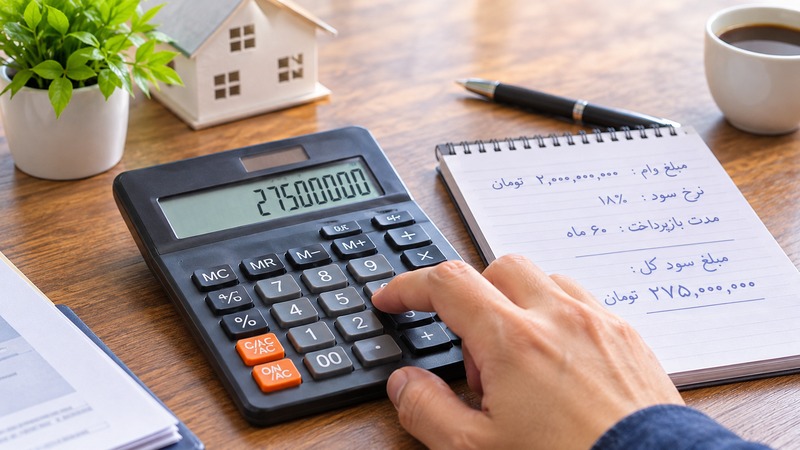
اگر خرید شما با استفاده از طرح اقساطی انجام شود، باید قیمت نقدی کالا را با مجموع پرداختهای اقساطی مقایسه کنید. این مقایسه در محاسبه سود خرید اقساطی اهمیت زیادی دارد؛ چراکه گاهی اوقات مبلغ نهایی تنها به نرخ سود محدود نمیشود و کارمزد یا تفاوت قیمت نقدی و اقساطی بر مبلغ پرداختی اثر خواهند داشت.
این موضوع دربارهٔ خرید لوازم جانبی و محصولات دیجیتال اهمیت دارد. مثلاً، هنگام بررسی پیشنهادهای بلک فرایدی هندزفری، بهتر است علاوه بر تخفیف اعلامی، مبلغ اقساط و هزینهٔ نهایی خرید را هم در نظر بگیرید. در چنین شرایطی، مقایسهٔ قیمت نقدی و اقساطی بهصرفه بودن استفاده از اعتبار خرید را مشخص میکند.
ضمناً برای خرید کالاهایی با ارزش مالی متفاوت، محاسبهٔ مبلغ نهایی اهمیت بیشتری پیدا میکند. اگر قصد استفاده از وام را دارید، باید مبلغ قابل پرداخت، شرایط تأمین اعتبار و هزینههای احتمالی را جداگانه بررسی کنید تا تخفیف اولیه باعث نادیده گرفتن هزینه واقعی خرید نشود.
جدول محاسبه اقساط وام با نرخ سود ۲۳ درصد
برای مقایسهٔ تأثیر مدت بازپرداخت بر مبلغ قسط و سود نهایی، جدول زیر برای تسهیلات فرضی ۱۰۰ میلیون تومانی آماده شده است که نرخ سود سالانهٔ آن ۲۳ درصد دارد. این جدول نشان میدهد که با افزایش تعداد ماههای بازپرداخت، مبلغ هر قسط کاهش پیدا میکند؛ هرچند مجموع سود پرداختی افزایش خواهد یافت. توجه داشته باشید که ارقام تقریبی بوده و بدون احتساب هزینههای جانبی در نظر گرفته میشوند.
|
مبلغ تسهیلات |
مدت بازپرداخت |
مبلغ تقریبی هر قسط |
مجموع سود |
|
۱۰۰ میلیون تومان |
۱۲ ماه |
۹,۴۰۷,۶۳۲ تومان |
۱۲,۸۹۱,۵۸۶ تومان |
|
۱۰۰ میلیون تومان |
۱۸ ماه |
۶,۶۲۱,۴۳۸ تومان |
۱۹,۱۸۵,۸۸۳ تومان |
|
۱۰۰ میلیون تومان |
۲۴ ماه |
۵,۲۳۷,۳۳۱ تومان |
۲۵,۶۹۵,۹۳۵ تومان |
بنابراین، برای محاسبه ی اقساط وام در مواقع مختلف مانند زمان تخفیف بلک فرایدی طلا، انتخاب بهترین روش تأمین مالی، نباید صرفاً به مبلغ پرداختی ماهانه محدود شود. ضمناً، مجموع بازپرداخت، نرخ سود، هزینههای جانبی و مدت تسویه نیز باید در کنار هم بررسی شوند تا بتوان مبلغ واقعی خرید اقساطی را درست و دقیق تخمین زد.

ارسال نظر